
A tempestade perfeita no campo
Quedas de safra, juros altos e custos recordes provocaram uma onda inédita de recuperações judiciais no setor.
Por Redação, Persio Isaac, Oeste Cidade | Notícias de Presidente Prudente e Região
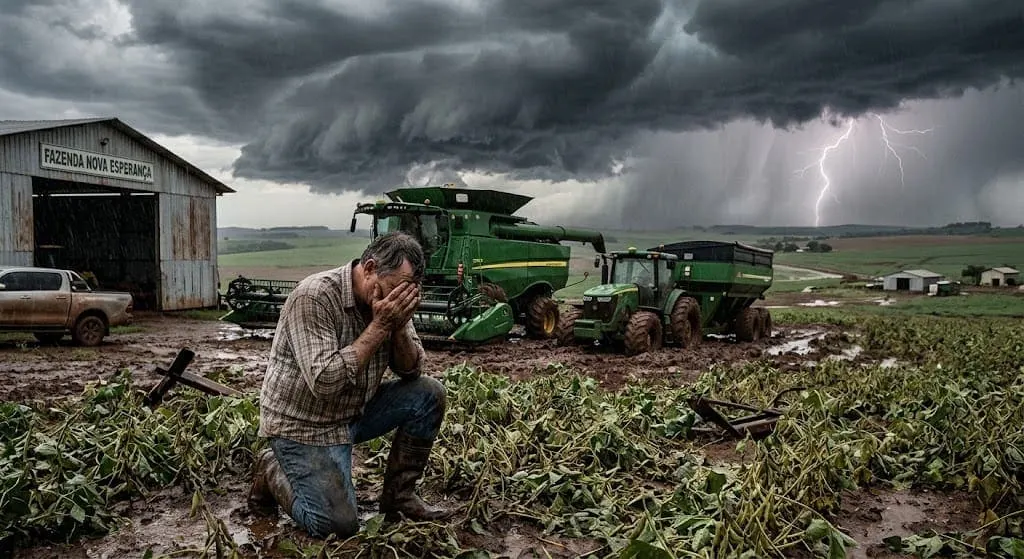
A história da maior crise financeira vivida pelo agronegócio brasileiro nas últimas décadas não se desenhou do dia para a noite; ela foi moldada pela transição abrupta de um ciclo de euforia sem precedentes para uma tempestade perfeita em que fatores de mercado, choques climáticos, aperto monetário e decisões de política pública se entrelaçaram de forma implacável.
Tudo começou no auge do superciclo de commodities, impulsionado pelos desdobramentos da pandemia e pelas rupturas geopolíticas no Leste Europeu. Entre 2020 e 2022, os preços da soja, do milho e do algodão atingiram patamares recordes no mercado global. Embalado por margens de lucro extraordinárias e por taxas de juros historicamente baixas no período inicial, o produtor rural tomou o caminho da expansão acelerada. Arrendaram-se novas áreas, renovaram-se frotas inteiras com maquinários de última geração e assumiram-se compromissos de crédito de longo prazo, operando sob a premissa de que a abundância de liquidez e as cotações elevadas seriam o "novo normal" do campo.
A engrenagem começou a ruir no ciclo seguinte, quando o custo para colocar a semente na terra deu um salto vertiginoso. O encarecimento global de fertilizantes, defensivos e combustíveis elevou drasticamente o custo de produção justamente no momento em que as forças da natureza e do mercado internacional decidiram mudar de rumo. O fenômeno El Niño atingiu o país com força, impondo secas severas no Centro-Oeste e enchentes devastadoras no Sul, frustrando safras inteiras. Simultaneamente, a recomposição dos estoques mundiais de grãos fez as cotações internacionais despencarem. Pego entre um custo de implantação altíssimo e uma receita drasticamente reduzida, o produtor rural viu suas margens operacionais desaparecerem, transformando rentabilidade em prejuízo acumulado.
É nesse ponto que a dinâmica macroeconômica e a atuação do Executivo federal entram de forma decisiva no enredo. Para deter a inflação, o Banco Central manteve a taxa Selic em níveis elevados por um período prolongado. Essa política de juros altos, embora voltada ao controle inflacionário, elevou exponencialmente o custo da dívida de um setor estruturalmente alavancado. Do lado do governo federal, a resposta ao problema expôs tanto avanços quanto importantes gargalos operacionais e atritos políticos.
Por um lado, a gestão do presidente Luiz Inácio Lula da Silva respondeu ao quadro anunciando volumes recordes de recursos nos sucessivos Planos Safra, ultrapassando a marca dos R$ 500 bilhões para tentar garantir o financiamento das safras. Todavia, a eficácia desse aporte foi parcialmente neutralizada pelo próprio peso dos juros: a fatia de crédito com taxas verdadeiramente subsidiadas mostrou-se insuficiente para absorver o tamanho do rombo, obrigando grande parte do setor a recorrer a linhas de mercado com custos inviáveis. Adicionalmente, as tentativas do governo de recompor a arrecadação pública por meio de alterações tributárias e maior rigor em títulos isentos — como LCAs e CRAs — acenderam alertas no mercado de capitais privados, elevando o custo do financiamento complementar do qual o agro se tornara dependente.
A fricção política e ideológica entre o governo e a bancada ruralista também adicionou uma camada de incerteza ao ambiente de negócios. A lentidão inicial na formulação de mecanismos amplos de securitização e socorro financeiro geral, somada a ruídos sobre fiscalização ambiental e segurança jurídica no campo, fez com que muitos produtores postergassem a busca por reestruturação. Na esperança de que uma "próxima safra espetacular" resolvesse o caixa, a decisão de empurrar o problema com a barriga acabou se tornando a estratégia dominante.
Quando a conta finalmente chegou, o efeito dominó revelou sua verdadeira dimensão. A alavancagem financeira tornou-se insustentável e deflagrou uma onda inédita de pedidos de Recuperação Judicial por parte de produtores e empresas do setor. Os créditos rurais problemáticos no sistema financeiro ultrapassaram os R$ 200 bilhões, e a inadimplência disparou para patamares históricos de R$ 48 bilhões. Diante da incapacidade de pagamento, os bancos mudaram a postura contratual: a alienação fiduciária passou a dominar a grande maioria dos novos financiamentos, e o acionamento das garantias começou em ritmo acelerado.
Em um movimento atípico para o sistema financeiro nacional, instituições bancárias viram-se obrigadas a tomar a posse de centenas de imóveis rurais e a criar fundos imobiliários e Fiagros específicos para gerir terras penhoradas, assumindo o papel indesejado de "administradoras de fazendas". Esse travamento no crédito e o confisco de liquidez paralisaram a capacidade de investimento do campo, provocando um forte solavanco nas indústrias de máquinas agrícolas — cujas vendas de colheitadeiras e tratores amargaram quedas expressivas —, com reflexos diretos em revendas, fornecedores de insumos e prestadores de serviços de todo o país.
A crise do agronegócio established-se, assim, como uma lição dolorosa sobre os limites da alavancagem em um setor de renda variável e dependente do clima. O setor ingressou em um período forçado de recomposição estrutural, no qual a antiga ilusão de que a posse da terra garantia liquidez ilimitada deu lugar à dura realidade de que a sobrevivência no campo exige gestão rígida de caixa, governança financeira profissional e um ambiente de políticas públicas de crédito alinhado às oscilações dos ciclos globais.


